Ende der Zinsbindung
Der genaue Ablauftermin bestimmt den zeitlichen Rahmen und zeigt, welche Angebote bereits möglich sind.
Bevor Ihre Zinsbindung endet, vergleichen wir das Angebot Ihrer Bank mit einer Umschuldung und einem möglichen Forward-Darlehen. Entscheidend sind Restschuld, neue Rate, Flexibilität und Gesamtkosten.
Der genaue Ablauftermin bestimmt den zeitlichen Rahmen und zeigt, welche Angebote bereits möglich sind.
Sie ist die Grundlage für neue Rate, Tilgung, Laufzeit und den möglichen Beleihungsauslauf.
Die Prolongation ist ein wichtiger Vergleichswert, aber nicht automatisch die günstigste Lösung.
Die neue Monatsrate muss dauerhaft tragbar bleiben und trotzdem zu einer sinnvollen Entschuldung führen.
Sondertilgungen, Tilgungssatzwechsel und gewünschte Sicherheiten gehören in die Entscheidung.
Einkommen, Rücklagen, geplante Ausgaben und der heutige Objektwert werden neu betrachtet.
Ein niedrigerer Zinssatz allein reicht für die Entscheidung nicht aus. Wir stellen die Varianten mit derselben Restschuld und passenden Annahmen zu Rate, Tilgung und Laufzeit gegenüber.
Ihre bisherige Bank verlängert das Darlehen. Das ist organisatorisch oft einfach, sollte aber mit externen Angeboten verglichen werden.
Ein anderer Finanzierungspartner übernimmt die Restschuld. Konditionen, Wechselkosten und Vertragsrechte werden gemeinsam betrachtet.
Die Konditionen werden für einen späteren Start vorab vereinbart. Zinssicherheit und möglicher Aufschlag müssen zusammenpassen.
Wir erfassen Ablauf, Restschuld, aktuelle Rate und vertragliche Möglichkeiten. Anschließend klären wir, wie viel Sicherheit und Flexibilität Sie für die nächste Zinsbindung benötigen.
So werden Prolongation, Umschuldung und gegebenenfalls Forward-Darlehen anhand derselben Ausgangslage vergleichbar.
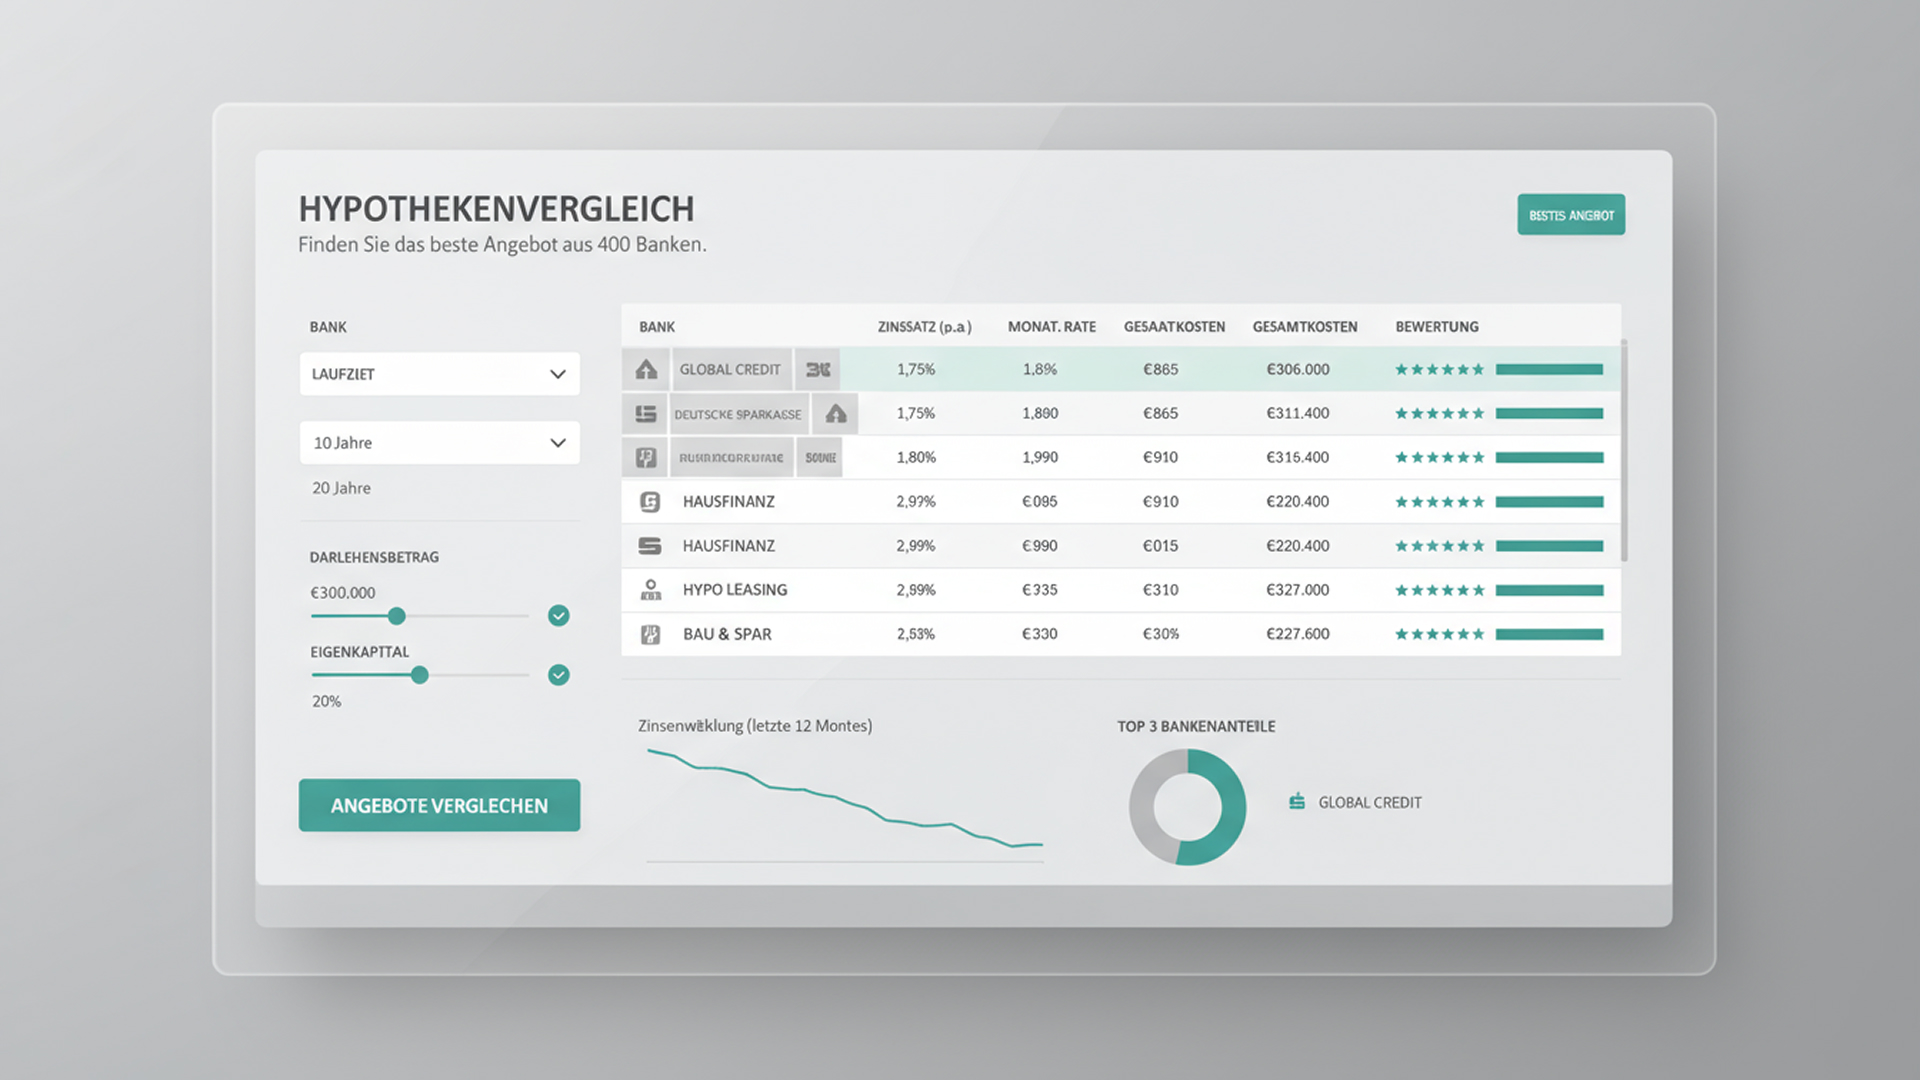

Wichtig: Eine Anfrage bei einem neuen Finanzierungspartner erfolgt erst nach Ihrer persönlichen Abstimmung. Konkrete Zinsen und Kosten hängen vom Prüfungstag und Ihrem Einzelfall ab.
Fachlich verantwortlich: André Empen, Immobiliardarlehensvermittler mit Erlaubnis nach § 34i Abs. 1 GewO. Stand: 26. August 2026.
Eine frühe Prüfung schafft Zeit für einen echten Vergleich. Maßgeblich sind das Ende Ihrer Zinsbindung, die erwartete Restschuld und die Frage, ob Sie Konditionen bereits vorab sichern möchten.
Nein. Sie können eine Verlängerung bei der bisherigen Bank mit Angeboten anderer Kreditgeber vergleichen. Ob sich ein Wechsel lohnt, zeigt erst die Rechnung einschließlich möglicher Wechselkosten und Vertragsflexibilität.
Damit vereinbaren Sie Konditionen für eine Finanzierung, die erst später beginnt. Für die Vorlaufzeit kann ein Aufschlag anfallen. Ob sich das lohnt, hängt von Zeitraum, Angebot und Ihrem Sicherheitsbedürfnis ab.
Grundsätzlich wird die neue Finanzierung passend zu Restschuld, Einkommen und gewünschter Laufzeit gestaltet. Ob und in welchem Umfang die Rate verändert werden kann, hängt vom neuen Angebot und der Kreditprüfung ab.
Anschlussfinanzierung anfragen
Wir ordnen Ihre Restschuld und das Ende der Zinsbindung ein und melden uns persönlich. Sie müssen noch nicht alle Angaben oder Unterlagen vollständig vorliegen haben.